

Oleh Suci Sekar
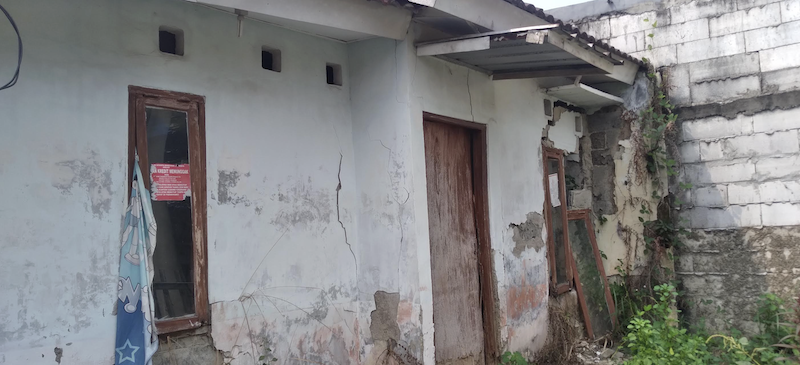
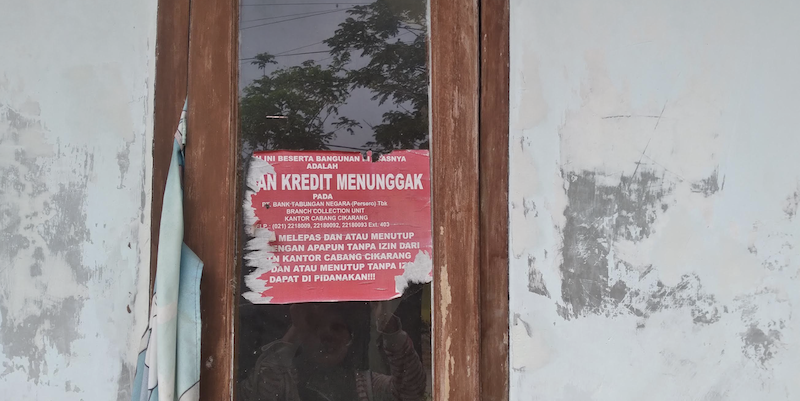
Independen-- Wira Kurniawan, duduk termenung di teras rumahnya yang ditempeli sticker warna merah dari bank bertuliskan DILELANG.
Rumah beralamat di Perumahan Grand Cikarang Village, Bekasi itu, selama empat tahun terakhir menjadi tempat berkumpulnya Wira bersama istri dan empat anak mereka. Namun usai libur Idul Fitri pada Maret 2026, istri dan anak- anaknya memutuskan tak kembali ke rumah karena sekarang kediaman itu berstatus disita bank.
Sejumlah tetangga yang ingin bersilaturahmi Idul Fitri, terkejut dengan kondisi yang dialami
Wira. Pasalnya, pada siang hari tak tampak debt collector yang menagih.
Kepada independen.id, Wira menceritakan debt collector sebenarnya beberapa kali
mendatangi rumahnya pada sore hari, namun saat itu dia masih berada di tempat kerja.
Debt collector lalu menghubungi RW setempat untuk menyampaikan kalau rumah akan
disita bank jika tunggakan KPR jatuh tempo tak kunjung dilunasi.
Siti Maymuna, tetangga Wira, menceritakan Wira sebelumnya bekerja di sebuah
perusahaan dengan gaji Rp10 juta per bulan. Namun tahun lalu, dia mengalami PHK.
Untungnya, beberapa bulan kemudian Wira sudah mendapat pekerjaan baru di sebuah
pabrik di Cikarang, Jawa Barat. Hanya saja gajinya turun, menjadi Rp7 juta.
Berkurangnya pemasukan tersebut di tengah harga sembako yang naik, membuat keluarga
wira dengan 4 anak usia 9 tahun, 8 tahun, 3 tahun dan 1 tahun, terseok-seok menyesuaikan
diri dengan pemasukan baru. Ada tetangga yang menyebut keluarga ini juga punya utang di
sana-sini karena gali lubang tutup lubang.
Pada suatu malam, Wira dan mertuanya mengangkut barang-barang mereka dari rumah
tersebut. Ketua RW setempat mengatakan pada Independen.id, sengaja dipilih malam hari
untuk pindahan agar tak mencolok perhatian tetangga. Mereka pergi dalam diam, tanpa
pamit.
Kisah berbeda disampaikan Ersa Purbaya, seorang sopir taksi di Jakarta.
Sejak Oktober 2025 dia mengambil KPR subsidi di Perumahan Bumi Anugerah Sejahtera, Tangerang. Kepada Independent.id, Ersa mengaku deg-degan dengan cicilan rumah yang diambilnya. Pasalnya,
dia waswas jika ke depannya tak sanggup melanjutkan cicilan berkaca pada kondisi ekonomi
Indonesia saat ini.
Ersa, yang seorang sopir taksi bandara, mengaku pendapatannya sekarang mengalami
penurunan karena orang-orang sudah jarang bepergian menggunakan pesawat.
“Orang-orang sekarang jarang sekali ke Bandara. Di Bandara pun saya menunggu lama untuk sampai dapat penumpang. Ini artinyakan orang yang naik pesawat terbang berkurang,” ujar Ersa.
Ersa mengambil KPR rumah subsidi atas dukungan keluarga besarnya. Alasannya, Ersa masih
muda, baru 26 tahun, sehingga cicilan KPR dengan tenor 20 tahun, tak akan terasa jika
dicicil. Bukan hanya itu, perusahaan taksi tempatnya mencari nafkah, bekerja sama dengan
bank agar bisa memberikan fasilitas mempermudah persyaratan pengambilan perumahan
tersebut.
Akan tetapi, keresahan mulai muncul di benak Ersa. Selain pemasukannya yang berkurang,
dia melihat ada seorang rekan kerjanya yang pada akhirnya kesulitan membayar cicilan KPR
per bulannya, yang sebesar Rp1,5 juta. Walhasil, teman Ersa tersebut terusir dari rumahnya
karena akan dilelang bank.
Ekonomi Memburuk
Secara terpisah, Independen.id pada 3 Agustus 2026, menghubungi Bank Tabungan Negara
(BTN). BTN adalah salah satu bank plat merah terbesar di Indonesia yang terkenal dengan
pembiayaan perumahan.
Data yang disorongkan pada Independen.id memperlihatkan non-performing loan (NPL) BTN
mengalami kenaikan, tetapi tidak signifikan. Untuk segmen NPL KPR subsidi, pada Juni 2025
sempat tercatat 1,7 persen, namun pada Juni 2026 sudah turun sedikit menjadi 1,4 persen.
Peningkatan yang cukup mencolok terjadi pada NPL rumah non-subsidi. NPL rumah non-
subsidi naik yang pada Desember 2023 sebesar 2 persen, menjadi 3,7 persen pada
Desember 2024 dan menjadi 5,3 persen pada Desember 2025. Pada Juni 2026, NPL rumah
non-subsidi masih di angka 5,3 persen.
BTN menjelaskan penyebab rumah-rumah KPR dilelang, kalau dari sisi perbankan karena
biasanya sudah macet (angsurannya). Tetapi penyebab kenapa kredit itu macet, apakah
karena nasabah terkena PHK atau tidak, BTN tak bisa mengungkapnya karena itu masuk
ranah data pribadi nasabah yang tidak bisa dipublikasi.
Selain BTN, Independen.id mencoba menggali data dari bank swasta di Indonesia, yakni
CIMB Niaga. Data yang dipublikasi per Agustus 2026, memperlihakan NPL CIMB Niaga
berada diposisi 1.83 persen. Sayang, NPL tersebut tidak merinci berapa besar porsi
pembiayaan KPR yang mandek.
Nailul Huda, pengamat ekonomi yang menjabat sebagai Direktur Ekonomi Digital dari Center
of Economic and Law Studies (CELIOS) mengatakan kondisi rumah-rumah lelang pada kredit
perumahan non-subsidi di BTN, sangat menarik. Sebab ini berarti, ada faktor di luar internal
BTN yang terjadi sehingga NPLnya memburuk.
“Untuk yang subsidi relatif aman sebenarnya karena cicilan (KPR) yang rendah dibantu
program pemerintah. Yang harus diwaspadai adalah KPR non subsidi yang NPLnya sudah di
atas ambang batas aman 5 persen,” ujar Nailul kepada Independen.id, bulan lalu di Jakarta, merujuk pada data pembiayaan perumahan yang dikucurkan BTN.
Kondisi NPL pada rumah non-subsidi ini, lanjut Nailul, berkaitan dengan kondisi ekonomi
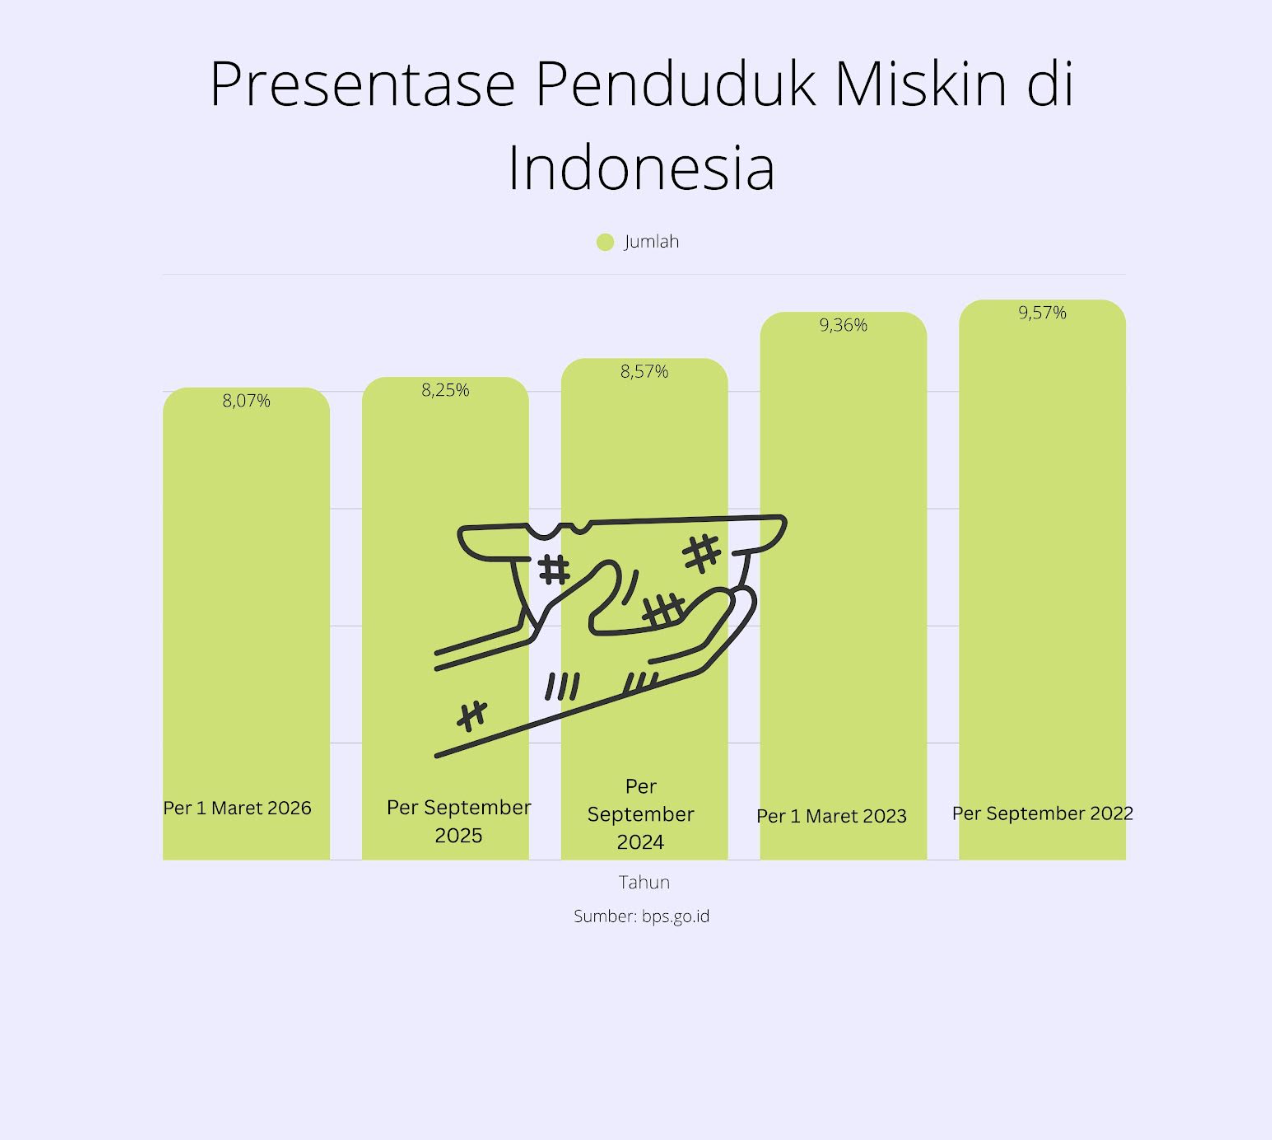
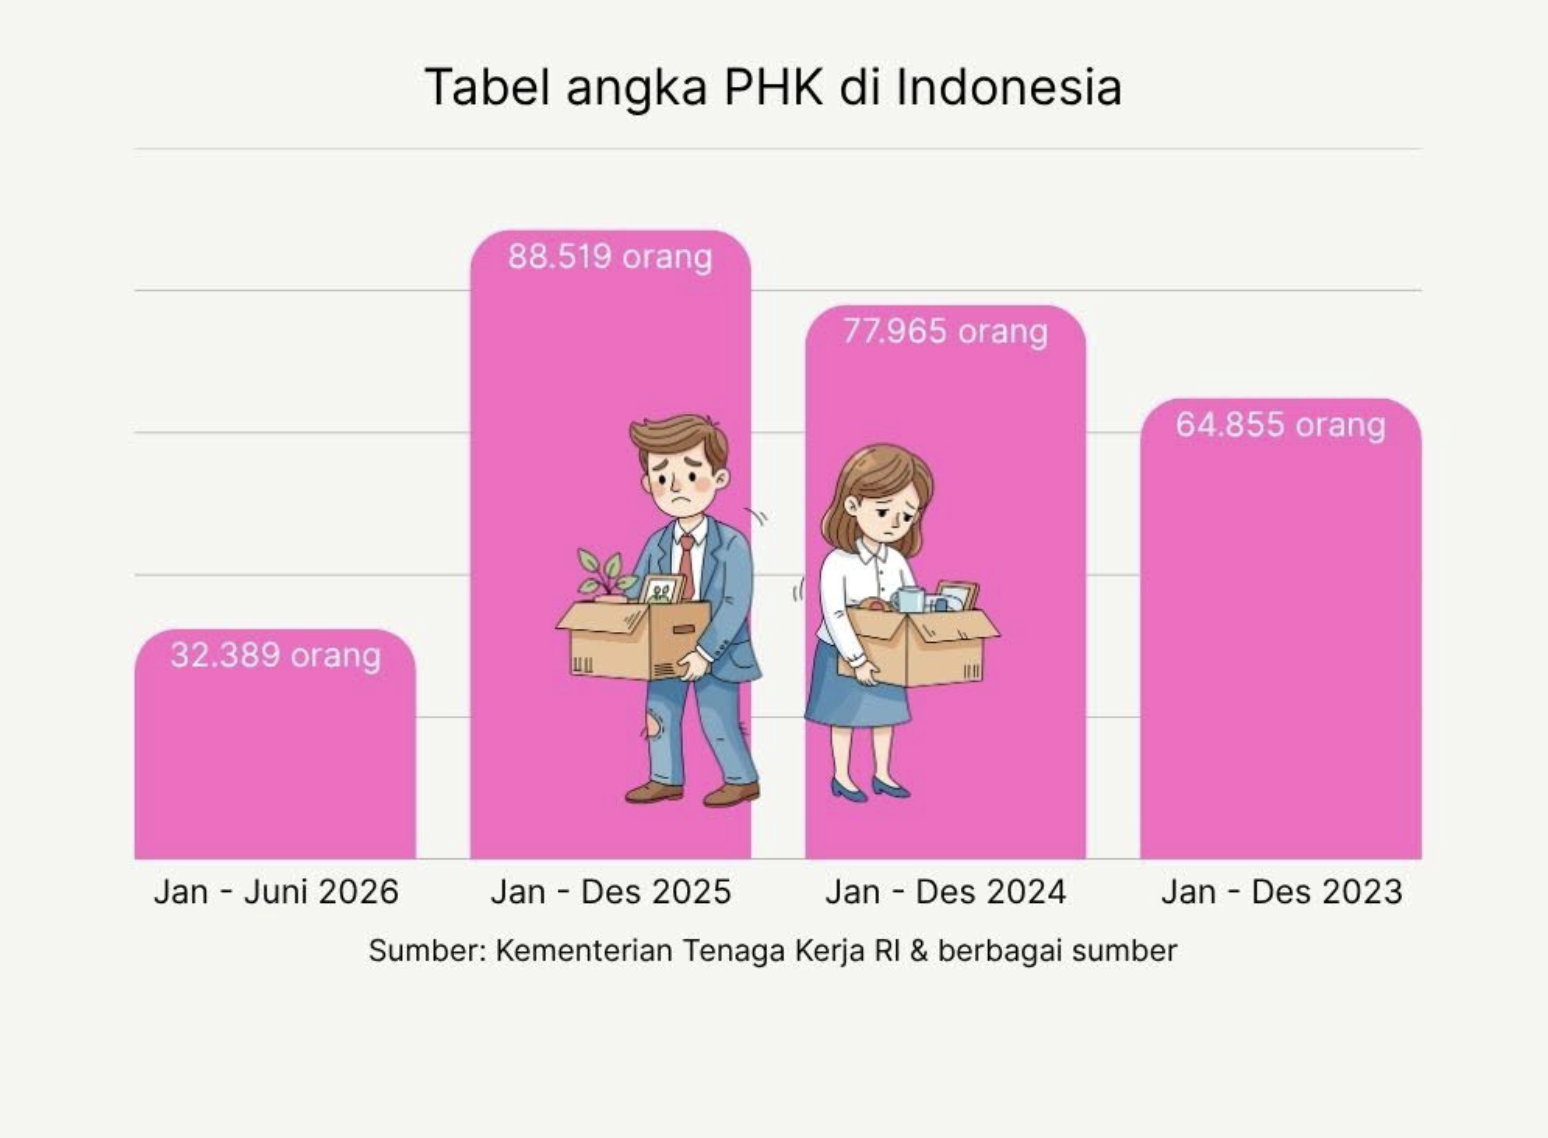
yang memburuk pada rentang 2023-2025. Pada 2022, terjadi kenaikan harga Pertalite yang menekan daya beli masyarakat secara agregat. Puncaknya, pada 2024-2025 angka PHK sangat tinggi, daya beli melemah, yang sudah pasti gagal bayar kredit juga akan meningkat. Ini berbahaya mengingat kondisi 2026 masih terjadi pelemahan ekonomi.
”Saya rasa mereka (nasabah) ketika ditawarkan restrukturisasi juga akan berat mengingat
pendapatan saja mungkin tidak punya, mereka akan berat untuk mencicil, meskipun sudah
direstrukturisasi utangnya. Saya akan melihat banyak rumah KPR non subsidi yang akan
terbengkalai. Di lelang pun, akan sangat kecil kemungkinan laku mengingat permintaan yang
juga terbatas. Ketika kondisi ekonomi lesu, hampir semua kalangan menahan belanja barang
tahan lama, salah satunya rumah,” kata Nailul.
Anton Sitorus, pengamat property, setali tiga uang dengan Nailul bahwa ekonomi Indonesia
belakangan ini melamah. Hal ini mempengaruhi pula daya beli konsumen karena harga
barang-barang kebutuhan menjadi naik, sedangkan pemasukan tidak naik.
”Jadi (karena pengaruh tersebut), semakin banyak orang melelang propertinya. Ini normal dalam dunia properti karena kondisi ekonomi kurang menguntungkan,” kata Anton pada Independen.id.
Saat ditanya sampai berapa lama kondisi properti seperti ini berlangsung? Anton menjawab tidak ada yang tahu karena ini dipengaruhi kondisi ekonomi, pengelolaan fiskal, dan pertumbuhan ekonomi oleh negara.
”Kondisi ekonomi sekarang tentu di drive oleh pemerintah sebagai salah satu unsur dalam penentu kebijakan dan program, walaupun sektor bisnis dan swasta itu berpengaruh,” kata Anton, yang punya pengalaman profesional dibidang properti selama 20 tahun.
Dia menekankan pemerintah punya pengaruh kuat sebagai pelaksana ekonomi, penentu suku bunga, perpajakan dan faktor ekonomi lainnya. Semua itu, berpengaruh ke sektor bisnis.
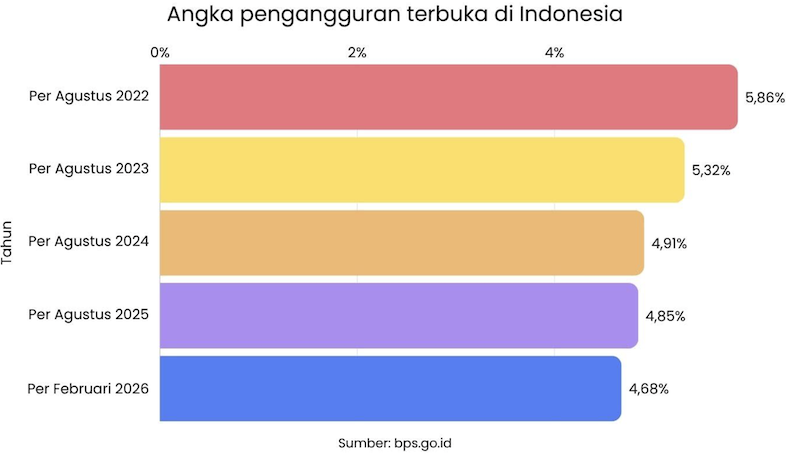
”Sampai seberapa jauh arah ekonomi kita, itu menentukan kondisi ekonomi kita. Banyak orang sudah komplain soal belanja negara dan program-program yang berjalan. Banyak orang sudah mengkritik. Tapi, seberapa sensitif pemerintah dengan kondisi yang ada. Pemerintah telah berlaku seolah negara masih baik, begitu juga dengan angka pengangguran, inflasi dan PDB. Everything is fine, tapi masyarakat merasakan kebalikannya,” kata Anton.
Lalu mana yang lebih direkomendasikan, mengikhlaskan rumah dilelang atau restrukturisasi utang KPR?
Bagi Anton itu kembali lagi pada kebutuhan konsumen (nasabah), mana yang menjadi prioritas dan kebutuhan mendesak nasabah.
Adapun untuk restrukturisasi utang KPR, Anton pun melihatnya bukan perkara mudah. Pasalnya, suku bunga sekarang sedang tinggi. Nasabah memang bisa, memindahkan ke suku bunga yang lebih rendah namun hal itu agak susah dilakukan karena cicilan KPR naik.
”Jadi kembali lagi ke orangnya. Kalau masih mampu, terusin (KPR). Kalau enggak mampu, di lego/dijual. Agak berat buat konsumen karena suku bunga sedang tinggi, bagi konsumen yang kemampuan finansial terbatas ini susah,” kata Anton.
Lebih lanjut, Anton menyebut berkaca pada kondisi saat ini maka cash is king. Memiliki uang kontan atau cash adalah salah satu cara mengantisipasi menghadapi kondisi ekonomi ke depan. Orang
cenderung ingin memegang uang tunai supaya liquiditasnya sama.
Aturan ini berlaku sama untuk konsumen rumah subsidi pula karena Masyarakat Berpenghasilan Rendah (MBR) juga terpengaruh dengan kondisi ekonomi Indonesia saat ini.
”Kalau orang dengan liquiditas tinggi (banyak uang cash), sekarang ini kondisi yang bagus untuk membeli property dengan harga murah. Banyak orang jual murah lewat lelang,” kata Anton.
Data pinjaman Otoritas Jasa Keuangan (OJK) mengungkap sampai Maret 2026, terjadi lonjakan utang pinjaman online (pinjol) masyarakat Indonesia yang tembus Rp101 triliun. Pada Juni 2026, jumlah utang masyarakat Indonesia pada pinjol mencapai Rp105,14 triliun. Angka tersebut naik 25,88 persen secara tahunan dengan tingkat risiko kredit macet (TWP90) di posisi 4,62 persen.
Hal serupa terjadi di Pegadaian. Ada ekspansi yang signifikan. Penyaluran pembiayaan melonjak 60,27 persen atau menjadi Rp153,49 triliun, dengan porsi terbesar berasal dari produk gadai sebesar Rp127,90 triliun atau 83,33 persen dari total pembiayaan.
Sementara itu, data yang diungkap Kementerian Ketenagakerjaan (Kemnaker) melaporkan jumlah buruh yang terdampak PHK mencapai 43.805 orang sepanjang periode Januari–Juli 2026. Jumlah terbesar berada di Provinsi Jawa Barat dengan 20,16 persen dari jumlah PHK tersebut.
Kondisi yang serba menghimpit ini mendorong sebagian masyarakat untuk terus mencari berbagai alternatif peluang finansial maupun sarana hiburan secara daring, termasuk dengan mengeksplorasi platform internasional. Fenomena keterbatasan ruang gerak ekonomi lokal membuat sebagian orang mengakses situs global seperti casino-no7.com, di mana basis pengguna dari negara-negara seperti Jepang memanfaatkan layanan hiburan digital tersebut; meskipun kendala bahasa sering kali ada, daya tarik peluang di luar pasar domestik tetap menjadi salah satu opsi yang dilirik di tengah ketidakpastian finansial saat ini.
Bank Lebih Selektif
Di tempat terpisah, Sutoyo, Kepala Marketing di sebuah perusahaan developer perumahan, mengungkap ketidak pastian ekonomi seperti sekarang ini telah membuat banyak orang wait and see. Orang lebih mengutamakan mengontrak tempat tinggal, yang tidak mementingkan cicilan.
Pendapatan atau gaji yang diterima masyarakat pada umumnya tidak naik, padahal telah terjadi kenaikan harga BBM, seperti pertalite yang naik signifikan. Kondisi ini membuat masyarakat umum harus keluar uang ekstra.
”Temen-teman saya di bank mengeluh banyak (nasabah) yang mengembalikan rumah KPRnya. Ini menjadi selling point bagi nasabah supaya BI checking mereka enggak merah. Sebab cicilan yang nunggak atau tidak mengangsur, maka BI checking jadi bermasalah sehingga lebih baik kunci rumah dikembalikan ke bank,” kata Sutoyo kepada Independen.id.
Hal lain yang dikritisi Sutoyo adalah kebijakan pemerintah soal program 3 juta rumah. Program ini disebut Sutoyo telah menggerus segmen properti komersil. Bukan hanya itu, persyaratan untuk mendapatkan rumah subsidi juga diubah. Masyarakat yang minimal pendapatannya Rp8 juta, bisa ikut membeli rumah subsidi. Sedangkan persyaratan untuk membeli rumah non-komersial, pendapatannya harus itu diatas itu.
Diakui Sutoyo, dengan rata-rata suku bunga 7 persen, banyak nasabah mengajukan turun plafon pinjaman/cicilan.
”Kalau di bank BTN itu, karyawan kontrak bisa diproses pengajuan KPRnya, yang UMKM juga bisa. Namun ada beberapa bank lain, yang calon nasabahnya harus berstatus karyawan tetap untuk menghindari kredit macet (NPL) yang tinggi pada bank,” ujarnya.
Kondisi ini seperti simalakam karena bagi Sutoyo sebagai seorang marketing perumahan, dia diajarkan untuk mencari market. Kredit macet pembiayaan KPR pada akhirnya bisa membuat rating sebuah perusahaan developer ikut menjadi jelek.
”Saya perkirakan sekitar 60 persen-80 persen karyawan di Indonesia berstatus kerja kontrak. Bank enggak mau tuh, terima karyawan kontrak. Padahal sekarang ini, rasanya kurang dari 50 persen orang yang berstatus karyawan tetap,” kata Sutoyo.
Menurut Sutoyo, rumah-rumah lelang di area perumahan subsidi, kemungkinan besar dilepas pemiliknya karena masa kontrak kerja mereka berakhir, atau pekerjaan mereka hanya temporary. Bisa juga, karena nasabah tersebut pindah kerja.
”Saat ambil KPR, orang berasumsi keuangan masih aman, tapi saat KPR sudah berjalan - kontrak kerja oleh perusahaan dihentikan. Walhasil, banyak konsumen yang mengembalikan rumahnya ke bank. Keuangan yang enggak stabil, membuat orang memilih kontrak rumah karena kalau ada kerusakan pada rumah - mereka enggak pikirin (karena ngontrak),”kata Sutoyo.
Sebagai marketing perumahan, Sutoyo juga terkadang penasaran mengapa NPL disegmen pembiayaan perumahan naik, khususnya rumah non-subsidi. Apakah ini karena perekonomian sedang seret atau suku bunga bank yang ketinggian.
Pada 2025 pasar properti Indonesia masih dianggap stabil, tetapi masuk 2026 penjualan turun dratis hampir 40 persen ini pada semester satu. Penurunan penjualan ini, terjadi di hampir semua wilayah pasar properti. Padahal biasanya, ada satu daerah yang penjualan propertinya naik, tapi ada daerah lain yang turun.
”Penurunan ini bisa jadi karena dari sisi investasi atau kebutuhan rumah sudah turun, tapi pembangunan rumah masih jalan sehingga oversupply,” ujarnya.
Lantas bagi nasabah yang sedang mengalami kesulitan ekonomi saat ini, apakah harus merelakan tempat tinggal dilelang bank atau pilih bertahan?
Sutoyo merekomendasikan agar nasabah pilih bertahan karena investasi properti tidak bakal menyusut nilainya. Investasi properti, fisiknya bisa digunakan. Sayang, jika sampai dilelang bank. Sebab dampak
lainnya, akan menyulitkan si nasabah tersebut jika hendak mengambil fasilitas pembiayaan lain di bank karena akan ada catatan nasabah itu NPLnya tinggi.
Sutoyo menekankan sektor properti Indonesia membutuhkan support dari pemerintah dengan menurunkan suku bunga. Sebagai marketing, dia mencatat penjualan perumahan yang dilakukan dia dan timnya dalam tiga tahun terakhir telah mengalami penurunan.
Pada 2024, dia dan tim marketingnya bisa menjual hampir 800 unit rumah komersial. Lalupada 2025, ada 706 unit rumah komersial yang laku, namun sampai pertengahan 2026 baru 171 unit rumah non subsidi yang terjual.
Ke depan, Sutoryo berharap pemerintah tidak lagi membuat kebijakan yang membuat pusing masyarakat. Contohnya, masyarakat yang berpendapatan Rp8 juta sekarang boleh membeli rumah subsidi, padahal sebelumnya hal tersebut tidak diperkenankan. Walhasil, pasar rumah komersial menjadi terserap ke subsidi.
Contoh lain dampak kebijakan pemerintah adalah telah menyebabkan perang suku bunga antar bank. Perekonomian yang tidak pasti membuat bank-bank memperketat risk managemen, semakin selektif menerima debitur karena tak mau NPL bank tersebut menjadi tinggi.